技术先进型服务企业所得税政策全国推广 要点与实务指南
为促进我国服务贸易创新发展,推动经济结构优化升级,财政部、税务总局、商务部、科技部、国家发展改革委等部门先后出台文件,将技术先进型服务企业所得税优惠政策逐步推广至全国实施。能否准确理解政策条件、适用范围与操作要点,直接关系到企业能否合规享受优惠、降低税负。
一、政策背景与适用范围
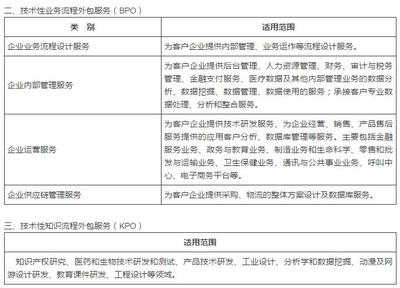
技术先进型服务企业税收政策最初在部分服务贸易创新发展试点地区先行先试,随后依据《关于将技术先进型服务企业所得税政策推广至全国实施的通知》(财税〔2017〕79号)等文件,推广至全国。凡是符合条件的技术先进型服务企业,均可按规定享受企业所得税优惠,不再受地域限制。享受主体涵盖信息技术外包(ITO)、业务流程外包(BPO)、知识流程外包(KPO)以及经认定的技术先进型服务企业根据规定可涵盖的其他服务类别,但须以年度认定名单和现行政策口径为准。
二、核心税收优惠内容
对经认定的技术先进型服务企业,减按15%的税率征收企业所得税,相较于25%的法定税率,税负下降明显。符合条件的职工教育经费支出,不超过工资薪金总额8%的部分,准予在计算应纳税所得额时扣除;超过部分准予在以后纳税年度结转扣除。企业同时符合其他企业所得税优惠政策条件的,应按照现行规定选择最优政策适用,避免重复享受或错误叠加。
三、认定条件与关键指标
技术先进型服务企业认定通常围绕业务资质、收入结构、技术含量等方面设置门槛。企业须从事《技术先进型服务业务认定范围》中的业务,采用先进技术或具备较强研发能力,具有法人资格,并在服务外包、技术性服务等方面达到规定比例。前者主要指从事离岸服务外包业务的收入不低于企业当年总收入的35%,或者从事信息技术外包、业务流程外包、知识流程外包等技术先进型服务业务收入不低于企业当年总收入的50%。各地在执行中可能就收入口径、合同备案、研发费用归集等提出具体要求。建议企业在申报前逐项核对认定条件,尤其关注总收入口径是否合规、收入台账是否完整、技术先进性与业务实质是否经得起验证。
四、实务办理流程与风险提示
企业一般需按年度参与技术先进型服务企业认定,经认定后方可享受税收优惠。常见流程包括:对照认定条件开展自评,准备申报材料(如业务合同、收入明细、研发资料、财务报表等),向所在地科技、商务等部门提出申请,进入认定名单后按规定办理企业所得税汇算清缴。需要提醒的是,认定资格不被视为一劳永逸,优惠政策也不具有“自动享”“追溯享”属性:企业须确保申报数据与财税口径一致,避免把非技术先进型服务收入不合规计入比例;与关联方发生交易,也要关注转让定价规则与收入确认时点;资格取得后应妥善保存认定文件、收入核算台账与业务证明材料,以备税务检查。
综上,技术先进型服务企业所得税政策在全国层面落地,为符合条件的服务外包及技术服务企业降低税负、提升竞争力提供了直接支持。企业应当提前做好证据链与数据链管理,严格按照认定标准与持续监管要求享受优惠,并在必要时依法咨询专业意见,推动政策红利安全、合规地把政策落地阶段做实做细。
如若转载,请注明出处:http://www.tjfzdz.com/product/5.html
更新时间:2026-11-01 02:17:29